Dzisiejsze nastroje na giełdach są mieszane – wpływ na to ma odejście Jensena Huanga ze stanowiska dyrektora generalnego Nvidii oraz oczekiwanie na dane dotyczące amerykańskiego wskaźnika cen producentów (PPI). Kontrakty
Dzisiejsze nastroje na giełdach są mieszane – wpływ na to ma odejście Jensena Huanga ze stanowiska dyrektora generalnego Nvidii oraz oczekiwanie na dane dotyczące amerykańskiego wskaźnika cen producentów (PPI). Kontrakty terminowe na indeks S&P 500 pozostają niemal bez zmian, podczas gdy kontrakty na Nasdaq 100 spadły o około 0,3%. W Europie prognozowane jest niższe otwarcie sesji, a indeks MSCI Asia Pacific, który w porannym handlu zyskiwał blisko 1,1%, ostatecznie spadł o 0,3%. Rentowności obligacji rządowych Japonii i Australii wzrosły po wczorajszej wyprzedaży amerykańskich obligacji skarbowych.
W centrum uwagi pozostaje Nvidia. W czwartek akcje spółki spadły o ponad 14%, jednak dzięki aktywności kupujących strata na koniec sesji zmniejszyła się do 4,3%. Zarząd odwołał Jensena Huanga ze stanowiska prezesa, a tymczasowe kierownictwo spółki powierzono dyrektor finansowej Colette Kress. Huang przestanie być związany z firmą. Dla porównania, 9 listopada zarząd ograniczył się do wszczęcia dochodzenia, a do wieczora 11 listopada akcje straciły blisko 10% w reakcji na doniesienia o potencjalnych następcach. Teraz decyzja została już oficjalnie potwierdzona, dlatego uwaga rynku przesuwa się na raport finansowy za trzeci kwartał, którego publikację zaplanowano na najbliższy wtorek. Presja utrzymuje się również w całym sektorze technologicznym. Indeks Nasdaq 100 stracił wcześniej blisko 6,4% w związku z obawami dotyczącymi zaostrzenia nadzoru nad sztuczną inteligencją. Wczorajsza sesja przyniosła jedynie częściowe odreagowanie wcześniejszych spadków.
Presję wywierają również stopy procentowe Rezerwy Federalnej. Rentowność dwuletnich obligacji skarbowych, które są wrażliwe na politykę Fed, wzrosła w czwartek o 14 punktów bazowych. Kontynuowana była także wyprzedaż ropy naftowej, rozpoczęta po publikacji danych o wskaźniku cen towarów i usług konsumpcyjnych (CPI). Ceny konsumpcyjne w październiku wzrosły o 0,4% w ujęciu miesięcznym (przy prognozie 0,3%), a bazowy wskaźnik CPI wzrósł o 0,3% (oczekiwano 0,2%) – był to trzeci miesiąc z rzędu, w którym odczyty przekroczyły prognozy. John Williams stwierdził w czwartek, że inflacja pozostaje wysoka i decydenci będą musieli podjąć dalsze kroki. Obecnie rynki wyceniają podwyżki stóp procentowych o 25 punktów bazowych w grudniu, styczniu i marcu.
Dzisiejsza publikacja amerykańskiego wskaźnika cen producentów (PPI) może okazać się kluczowa dla dalszych losów rynku akcji. Konsensus zakłada, że w październiku wskaźnik wzrósł o 0,4% w ujęciu miesięcznym, po wrześniowym skoku o 1,3%, oraz o 6,6% w skali roku, wobec 6,3% poprzednio. W przypadku bazowego PPI, z wyłączeniem żywności i energii, prognozowany jest wzrost o 0,3% m/m, po wcześniejszym odczycie na poziomie 0,7%. Wielu analityków uważa, że grudniowa podwyżka stóp procentowych Fed jest już uwzględniona w wycenach rynkowych. Oznacza to, że dopiero wyraźnie słabszy od oczekiwań odczyt inflacji producenckiej mógłby skłonić inwestorów do zmiany dotychczasowych założeń. Z kolei kolejna pozytywna niespodzianka inflacyjna mogłaby wywindować rentowności obligacji skarbowych i zwiększyć presję na rynek akcji. Poza zaplanowaną na wtorek publikacją wyników Nvidii uwaga inwestorów skupia się również na ofercie publicznej (IPO) Anthropic, gdzie popyt ma wielokrotnie przewyższać dostępną podaż akcji. Rynek śledzi także plany CoreWeave, które zamierza pozyskać co najmniej 4 mld USD poprzez emisję obligacji o ratingu inwestycyjnym.
Sytuacja na Bliskim Wschodzie również pozostaje źródłem ryzyka. Wczoraj Donald Trump stwierdził, że USA poradzą sobie bez porozumienia z Iranem, co osłabiło nadzieje na dyplomatyczne rozwiązanie trwającego od dziewięciu miesięcy konfliktu. Na rynku surowców cena ropy Brent oscyluje wokół 95,70 USD za baryłkę, utrzymując czwartkowy wzrost o 3,3%. Złoto odnotowało odbicie po trzech sesjach spadkowych. Kurs Bitcoina spadł poniżej 68 000 USD, po raz pierwszy od sierpnia, ponieważ inflacja oraz wyższe stopy procentowe negatywnie wpływają na rynek kryptowalut.
Przed weekendem presja na rynku akcji prawdopodobnie się utrzyma. Do wtorkowej publikacji wyników Nvidii Nasdaq 100 może pozostawać pod większą presją niż S&P 500, a odczyt PPI powyżej prognoz mógłby zwiększyć presję spadkową na rynku akcji. Z kolei wyraźnie niższa inflacja producencka otworzyłaby przestrzeń do odreagowania, choć na razie trudno zakładać taki scenariusz.
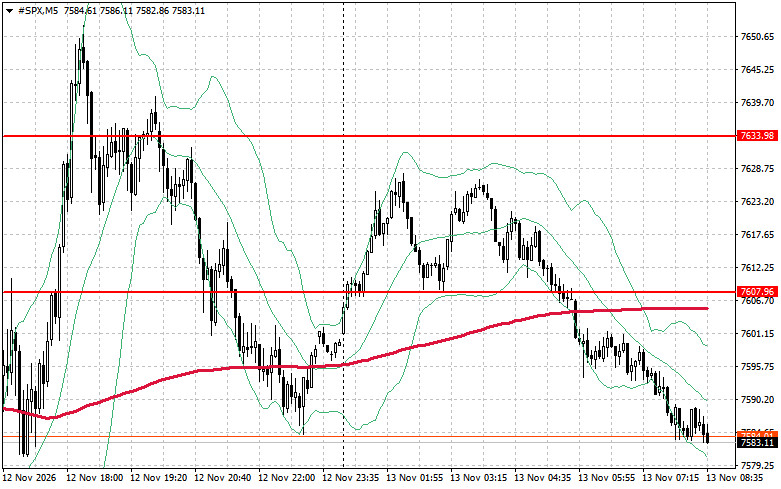
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7607 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7633 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7656 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7574 USD, którego przełamanie zepchnie instrument handlowy do 7544 USD, a następnie do 7518 USD.
SZYBKIE LINKI


 Skontaktuj się z ForexMart