Navzdory šoku z cel je inflace mírná, akcie rostou a nezaměstnanost je nízká. Někteří odborníci tvrdí, že je příliš brzy na to, aby se dalo ifnormovaně odpovědět.
Když se Donald Trump před šesti měsíci vrátil do Bílého domu, řada ekonomů očekávala zlom v růstu největší světové ekonomiky. Jeho slib na začátku druhého funkčního období zahrnoval radikální omezení migrace, zeštíhlení federální vlády a především nový celní režim, který mohl mít zásadní dopady na inflaci, růst i globální obchod. Přesto se ekonomika Spojených států zatím ukázala jako pozoruhodně odolná – ačkoliv Trump naplnil své hrozby a v některých oblastech šel ještě dál, než mnozí čekali.
Americký prezident během několika prvních měsíců zintenzivnil deportace, pozastavil federální zakázky a oznámil dramatické navýšení cel na zboží ze zahraničí. Navzdory těmto krokům ekonomická data zatím ukazují překvapivou stabilitu. Inflace zůstává mírná, trh práce je robustní, akciové trhy se vzpamatovaly a korporátní zisky jsou silné.
Ačkoli ekonomika v prvním čtvrtletí roku zaznamenala pokles HDP o 0,5 %, trhy to vyhodnotily jako důsledek jednorázového efektu předzásobení před zavedením cel. Podle projekce GDPNow atlantského Fedu by měl druhý kvartál přinést růst HDP ve výši 2,4 %. Thomas Simons, hlavní ekonom pro USA ve společnosti Jefferies, upozorňuje, že pesimismus spotřebitelů neodpovídá tvrdým datům. „Nevidíme strukturální šoky, které by odstartovaly recesi,“ říká Simons.

Inflační tlaky jsou podle dosavadních údajů pod kontrolou. Spotřebitelské ceny sice v červnu meziročně vzrostly na 2,7 %, ale zůstávají hluboko pod vrcholem z roku 2022, kdy inflace přesáhla 9 %. Dlouhodobý cíl Fedu – 2 % – zůstává relativně nablízku.
Trh práce zatím překvapivě dobře vzdoruje nejistotě. V první polovině roku vzniklo v USA téměř 800 000 nových pracovních míst. Míra nezaměstnanosti se drží na úrovni kolem 4,1 %, což Fed považuje za plnou zaměstnanost. Výsledky firem rovněž působí uklidňujícím dojmem – 80 % ze společností v indexu S&P 500 (SPX), které už reportovaly výsledky za druhé čtvrtletí, překonalo očekávání analytiků.
Trump tento vývoj využil k tlaku na Federální rezervní systém (Fed), aby přistoupil ke snížení úrokových sazeb. Ve čtvrtek dokonce neobvykle navštívil sídlo Fedu, čímž připomněl aktivní přístup George W. Bushe z počátku tisíciletí. I přesto zatím vedení centrální banky zůstává zdrženlivé – většina členů výboru zatím nevidí dostatek důvodů ke změně politiky. Ekonom Vincent Reinhart však upozorňuje, že dva Trumpem jmenovaní guvernéři – Christopher Waller a Michelle Bowmanová – podporují snížení sazeb a vnímají cla spíše jako jednorázový šok, nikoli strukturální problém.
Zlepšuje se také nálada spotřebitelů. Index Michiganské univerzity ukazuje, že důvěra veřejnosti dosáhla pětiměsíčního maxima, zatímco inflační očekávání klesla. Tyto faktory zvyšují odolnost ekonomiky vůči nejistotě, kterou nový obchodní režim vyvolal.
Navzdory optimistickým datům se začínají objevovat první známky napětí. Červnová čísla o inflaci ukazují mírný růst cen u některého dovezeného zboží, zejména v oblasti domácích spotřebičů, oblečení a elektroniky. Znepokojivý je také propad trhu s nemovitostmi – prodeje stávajících domů klesly na devítiměsíční minimum, částečně kvůli vysokým sazbám hypoték.
Trh práce se může ukázat méně stabilní, než napovídají agregovaná čísla – většina červnového růstu připadla na veřejný sektor, zatímco v soukromých firmách se nábor zpomalil. Zatím se neprojevily ani plné dopady deportací a omezení vládních zakázek, které mohou mít v dalších měsících větší efekt.
Ekonom Maurice Obstfeld z Peterson Institute varuje, že odolnost americké ekonomiky může být pouze dočasná. Podle něj je stále možné, že dopady cel a dalších restriktivních opatření teprve přijdou. Zároveň upozorňuje, že povrchní stabilita může maskovat hlubší problémy, zejména pokud by se změnily spotřebitelské zvyklosti nebo ochladla investiční aktivita.

Administrativa však trvá na svém. Peter Navarro, architekt Trumpovy obchodní strategie, tvrdí, že cla nezasahují americké spotřebitele, ale výrobce v zemích, které si nemohou dovolit přijít o americký trh. „Břemeno nesou oni,“ říká. Nedávná data ale ukazují, že dopad cel se alespoň částečně přenáší i na ceny v USA.
Trump a jeho tým také kritizují klasické ekonomické modely. Oren Cass z think-tanku American Compass poznamenává, že většina předpovědí vychází z předpokladu, že volný trh je vždy optimální, a proto každé omezení automaticky považují za hrozbu. „Možná inflace ještě přijde. Ale ekonomové se mýlili pět měsíců po sobě, tak proč bych jim měl věřit?“ shrnuje postoj prezidentova poradce Joea Lavorgny.
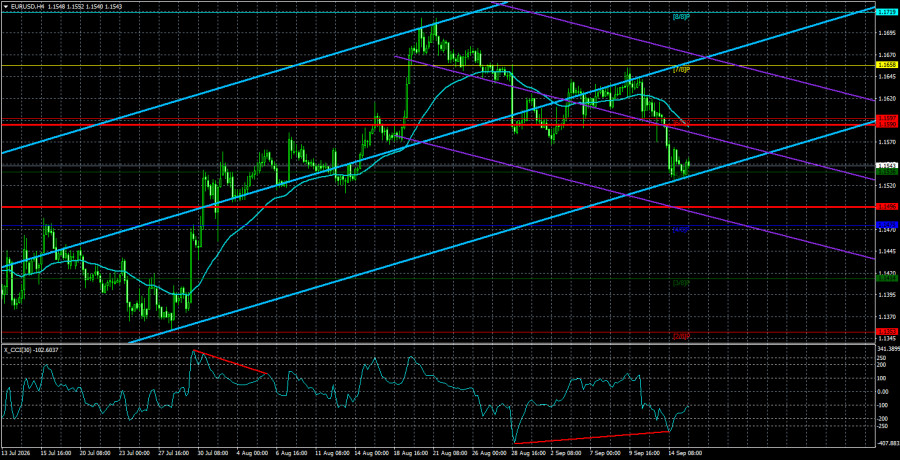
Das Währungspaar EUR/USD ist am Montag vor Beginn der US-Sitzung unerwartet um etwa 60 Pips eingebrochen. Bis Dienstag hatten sich die Marktbewegungen jedoch beruhigt und der US‑Dollar seine dreitägige Rally faktisch abgeschlossen. Zur Erinnerung: In der vergangenen Woche gab es keine stichhaltigen Gründe für den Anstieg des Dollars. Die Sitzung der Europäischen Zentralbank verlief – wie erwartet – durchweg „hawkish“ und hätte eigentlich zu einer Stärkung des Euro führen müssen. Wenn der Markt die Zinserhöhungen im Euroraum bereits eingepreist hat (obwohl der Euro vor der Sitzung nicht nennenswert zulegte), müssten wir diese Woche auf die Sitzung der Federal Reserve eine ähnliche Reaktion sehen. Derzeit zweifelt niemand daran, dass die Fed den Leitzins anheben wird, und der Dollar ist nun schon drei Tage in Folge ohne klare lokale Auslöser gestiegen. Zu erwähnen ist auch der US‑Inflationsbericht, auf den der Markt ähnlich wie auf die Nonfarm Payrolls gewartet hatte, der jedoch weder eine Beschleunigung noch eine deutliche Abweichung von den Prognosen zeigte. Somit wirft auch die Dollar-Rally am Freitag einige Fragen auf. Zusammengefasst: Von Donnerstag bis Montag hat der Markt die künftige Straffung der Fed‑Politik aktiv eingepreist. Die einzige verbleibende Frage ist, was nach der Fed‑Sitzung zu erwarten ist, die heute Abend stattfindet.
Logischerweise müsste der Dollar in nahezu jedem Szenario fallen. Wenn der Markt die Straffung durch die Fed bereits vorweggenommen hat, sollte der Dollar sinken, weil Trader Gewinne mitnehmen. Sollte die Fed den Leitzins nicht anheben (was wir ebenfalls für möglich halten), wären die jüngsten Dollarkäufe des Marktes sinnlos gewesen. Doch ist jetzt schon der richtige Zeitpunkt, um den Dollar zu verkaufen, und gibt es eine dritte mögliche Entwicklung?
Tatsächlich gibt es sie. Wir halten es für möglich, dass der Markt nach neuen Vorwänden sucht, um den Dollar zu kaufen, sodass die Fed‑Entscheidung selbst zweitrangig ist und lediglich als Anlass dient. In diesem Fall würde der Dollar weiter steigen, und schon am nächsten Tag würden fast alle Analysten diesen Anstieg als logisch erklären, da die Fed die Geldpolitik gestrafft habe. An die vorangegangene dreitägige Rally würde sich dann kaum jemand erinnern. Wir betonen erneut, dass sich im Nachhinein für jede Bewegung leicht eine Erklärung finden lässt: Man muss nur passende Faktoren auswählen. Die eigentliche Schwierigkeit besteht darin, die Bewegung im Voraus zu prognostizieren.
Wir sind der Ansicht, dass es abgesehen von der – möglicherweise „hawkish“ ausfallenden – Fed‑Sitzung keine fundamentalen Gründe für weitere Dollargewinne gibt. Daher erwarten wir, dass die US‑Währung nach Bekanntgabe der Fed‑Entscheidung ihre Abwärtsbewegung wieder aufnimmt. EUR/USD hat etwa 50 % der letzten Aufwärtsbewegung, die im Tageschart sichtbar ist, korrigiert, und die Ichimoku‑Wolke in diesem Zeitrahmen wurde überwunden. Weder das fundamentale Umfeld noch die geopolitische Lage sprechen für den Dollar. Folglich betrachten wir die jüngste Dollarstärke – wie schon zuvor – als Korrektur.
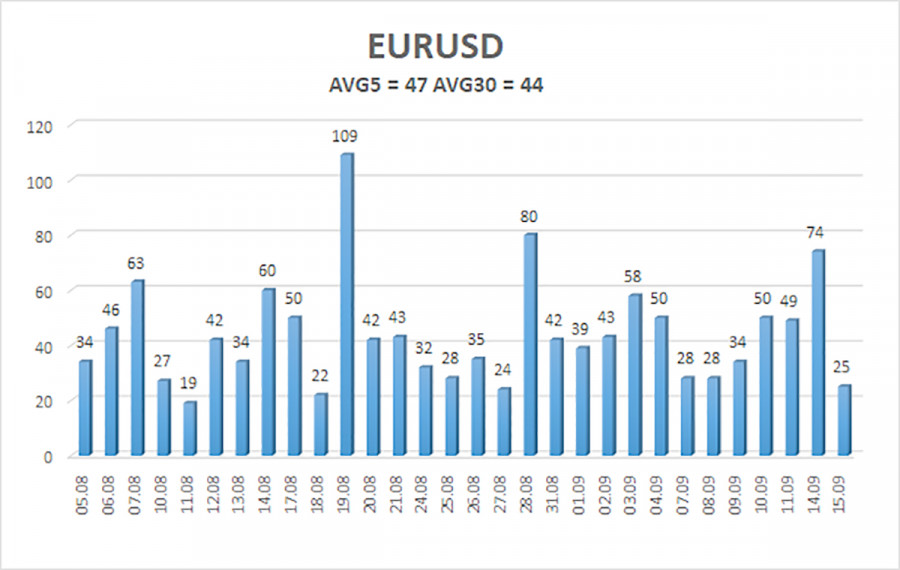
Die durchschnittliche Volatilität des Währungspaares EUR/USD in den letzten 5 Handelstagen beträgt zum 15. September 47 Pips und wird als „niedrig“ eingestuft. Wir erwarten, dass das Paar sich am Mittwoch in einer Spanne zwischen 1,1496 und 1,1590 bewegt. Der höhere lineare Regressionstrendkanal zeigt nach oben und signalisiert einen Aufwärtstrend. Der CCI ist zum zweiten Mal in den überverkauften Bereich eingetreten und warnt damit vor einem möglichen Ende der abwärtsgerichteten Korrektur. Zusätzlich hat sich eine bullische Divergenz ausgebildet.
S1 – 1,1536
S2 – 1,1475
S3 – 1,1414
R1 – 1,1597
R2 – 1,1658
R3 – 1,1719
Das Währungspaar EUR/USD setzt den Aufwärtstrend im 4-Stunden-Chart fort, was der Beginn einer neuen Etappe eines globalen Aufwärtstrends in höheren Zeitrahmen sein könnte. Das globale fundamentale Umfeld für den Dollar bleibt negativ, allerdings sorgten im Jahr 2026 zunächst die Geopolitik und anschließend der hawkische Kurs der Fed für starke Unterstützung der US-Währung. Derzeit stützen diese Faktoren den Dollar jedoch nicht mehr. Bei Kursen unterhalb des gleitenden Durchschnitts kommen im Rahmen einer Korrektur Short-Positionen mit Zielen bei 1,1496 und 1,1475 in Betracht. Oberhalb der Linie des gleitenden Durchschnitts bleiben Long-Positionen relevant, mit Zielmarken bei 1,1658 und 1,1719.
Regressionstrendkanäle helfen, den aktuellen Trend zu bestimmen. Wenn beide in dieselbe Richtung zeigen, bedeutet dies, dass der Trend derzeit stark ist;
Die Linie des gleitenden Durchschnitts (Einstellungen 20,0, smoothed) definiert den kurzfristigen Trend und die Richtung, in die gegenwärtig gehandelt werden sollte;
Murray Levels sind Zielniveaus für Bewegungen und Korrekturen;
Volatilitätsniveaus (rote Linien) stellen den wahrscheinlichen Preiskanal dar, in dem sich das Paar auf Basis der aktuellen Volatilitätsindikatoren in den nächsten 24 Stunden voraussichtlich bewegen wird;
Der CCI-Indikator – sein Eintritt in den überverkauften Bereich (unter -250) oder in den überkauften Bereich (über +250) signalisiert, dass eine Trendumkehr in die entgegengesetzte Richtung näherrückt.
QUICK LINKS


 Kontakt mit uns aufnehmen