由於缺乏明確驅動因素,EUR/USD 貨幣對在週一表現疲弱。事實上,歐元已連續一週以上都在窄幅區間內波動,且波動率極低。
由於缺乏明確驅動因素,EUR/USD 貨幣對在週一表現疲弱。事實上,歐元已連續一週以上都在窄幅區間內波動,且波動率極低。這並不令人意外:近期幾乎沒有重要事件發生,而宏觀背景在許多交易員的優先事項清單中也排在相當靠後的位置。在一連串重大事件即將到來之前,市場已開始預測 EUR/USD 的走勢,而部分專家的結論相當令人意想不到。
首先當然要從兩個最近的事件談起——歐洲央行與 Federal Reserve 的會議。簡單來說:ECB 已經進行了兩次貨幣政策緊縮,預計在今年底前還會再升息一次,並在 2027 年春季再升息一次。Fed 則已經升息一次;市場預期 12 月會有第二次升息,而在最鷹派的情境下,明年 3 月還可能再升息一次。因此,在整個緊縮周期中,在大多數情境下,ECB 升息的幅度可能會超過 Fed。這是第一個可以確立的重點。
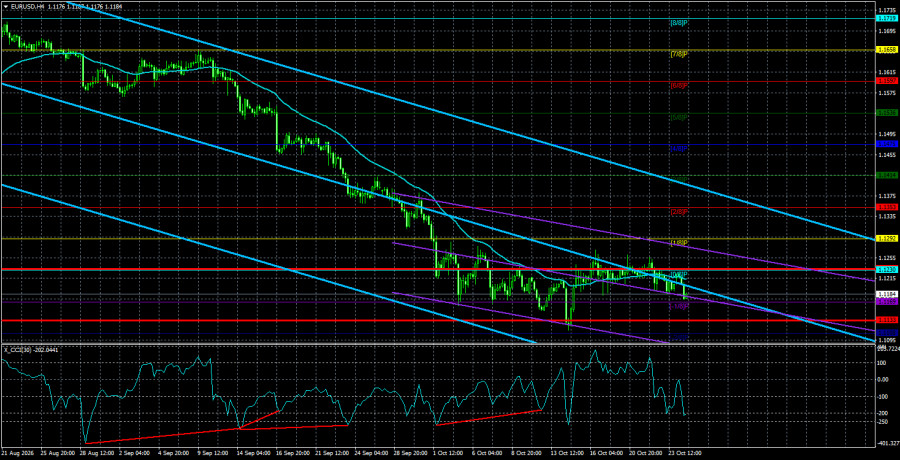
市場往往會提早很久將事件反映到價格之中。看看過去兩個月的 EUR/USD 走勢:只有美元在上漲,而歐元甚至連像樣的反彈都沒有。那麼,這兩家央行的緊縮,市場更可能已經消化的是哪一邊?在我們看來——是 Fed。這意味著,Fed 的緊縮幅度將低於 ECB,而與 Fed 有關的緊縮預期已被市場提前反映。那麼,如果本週 Fed 與 ECB 都不升息,我們應該對 EUR/USD 有什麼樣的期待?
有人可能會說,歐元應該走強。但在現實中,市場忽視了所有對歐元有利的因素,過去兩個月只是一味買進美元。因此,即便是在本週,不論基本面或宏觀數據如何,美元仍可能繼續走強。為了合理化美元的再度上漲,分析師經常使用一種老掉牙的概念替換:宣稱「Fed 將比之前更偏鷹派」,而「ECB 則相反」。換句話說,兩家央行可能作出相似的決策,即便貨幣政策前景實際上對 ECB 而言更具鷹派色彩,這些都不重要——真正重要的是,必須以任何理由來為新一輪美元漲勢辯護。
那麼,美元還可能因為什麼原因持續上漲?本質上只有一個理由:投機。簡單說,市場可能在沒有任何基本面、宏觀數據或央行行動支撐的情況下,繼續買進美元——只因為美元在上漲,而正在上漲的資產自然會吸引買盤。我們明白,許多交易員可能不喜歡這樣的解釋,但匯市的所有波動並非都合乎邏輯或有據可循。任何長期觀察價格走勢的人都會覺得這一點再明顯不過。
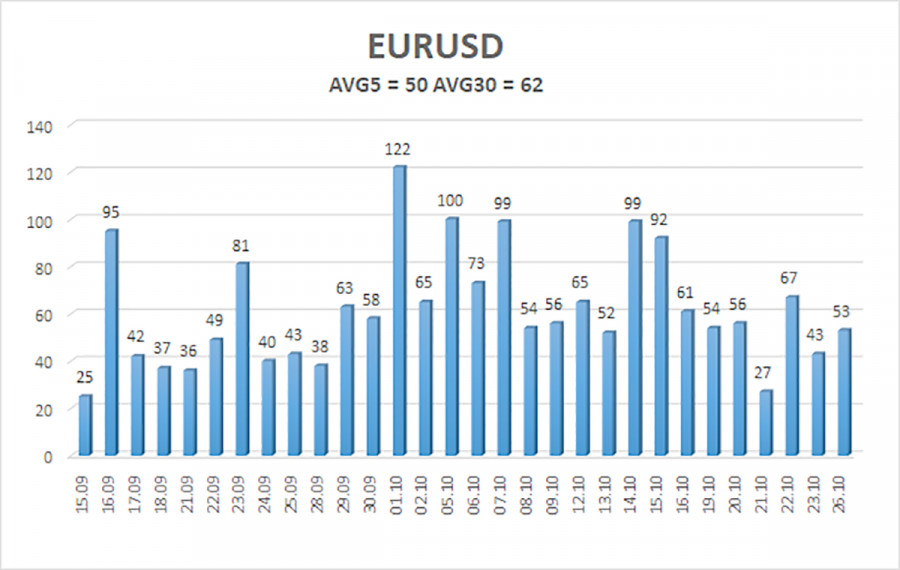
截至10月27日,過去5個交易日內,EUR/USD 的平均波動率為 50 點,我們將其歸類為「中等」水準。我們預計該貨幣對在週二將於 1.1133 與 1.1233 之間波動。較高階的線性回歸通道已經轉為向下,顯示趨勢再度出現變化。CCI 指標五次進入超賣區,並形成了四次看漲背離,預示這一不合邏輯的跌勢可能即將結束。不過,迄今為止市場對技術信號的反應仍然偏弱。
S1 – 1.1169
S2 – 1.1108
R1 – 1.1230
R2 – 1.1292
R3 – 1.1353
EUR/USD 貨幣對仍在下行,但我們依舊將這一跌勢視為新一輪升勢前的修正。從全球層面來看,美元的基本面背景依然偏空,不過在 2026 年,地緣政治因素以及隨後 Fed 的鷹派立場,為美元提供了強勁支撐。當匯價位於移動平均線下方時,可考慮做空,目標指向 1.1133 和 1.1108;當匯價位於移動平均線上方時,則可考慮做多,目標指向 1.1292 和 1.1353。


 联系我们