GBP/USD 貨幣對已經喪失其上行動能,從當前的走勢來看,英鎊很可能進一步走低。價格對看跌不平衡 27 作出了反應,這讓交易者有機會建立空頭部位,同時也為英鎊帶來了新的、較不利的前景。對英鎊而言不利的是,英國通膨報告並未給予任何支撐。雖然消費者物價指數升至 3.1%,理論上應使英國央行立場更趨鷹派,但空頭整日持續施壓。市場仍然預期 FOMC 將升息,而僅憑這一項因素,便足以支撐美指連續第五天走強。矛盾的是,在目前這種事件進展與市場走勢下,即使英國監管機構在明天採取極度鷹派的立場,我也不確定是否足以阻止英鎊的跌勢。一週之前,市場對 ECB 的鷹派決策幾乎毫無反應;同樣地,它也在忽略缺乏明確鷹派前景的 Fed、當前美國經濟所面臨的問題,以及許多對美元明顯不利的因素。
在過去一個月裡,美元遭遇了大量負面因素,包括美國財政部決定增加長天期公債購買、疲弱的月度非農就業數據、疲弱的年度非農就業數據、消費者物價指數放緩、GDP 成長趨緩,以及市場對 Fed 進一步緊縮貨幣政策的預期下降。真正對美元產生支撐的因素,只有最近一次的非農就業報告(這是長時間以來首度支撐美元)以及 ISM 服務業 PMI。甚至最新的美國通膨報告對美元都不利,且並未提高 FOMC 進一步收緊貨幣政策的實際機率。
此刻空頭還有多少前景?在我看來並不多,不過也必須承認,美元確實進入了一個相對有利的階段。如果 Fed 決定升息,美元的資訊面將變得更為有利。我並不認為這會引發 GBP/USD 的長期跌勢;然而,近幾週來,市場幾乎完全在提前消化 FOMC 升息的預期。在 Fed 貨幣政策走向更為緊縮的背景下,又有什麼能阻止市場在接下來幾週繼續買入美元呢?
美國與伊朗的談判再次破裂,且目前已不再進行。美國與伊朗不時互相發動攻擊、發出威脅與最後通牒,但這些舉動皆未能推動衝突的解決或戰爭的終結。沒有人能預測這場衝突還會持續多久。不過,如果衝突進一步升級並擴大,美元可能會獲得額外的支撐來源。
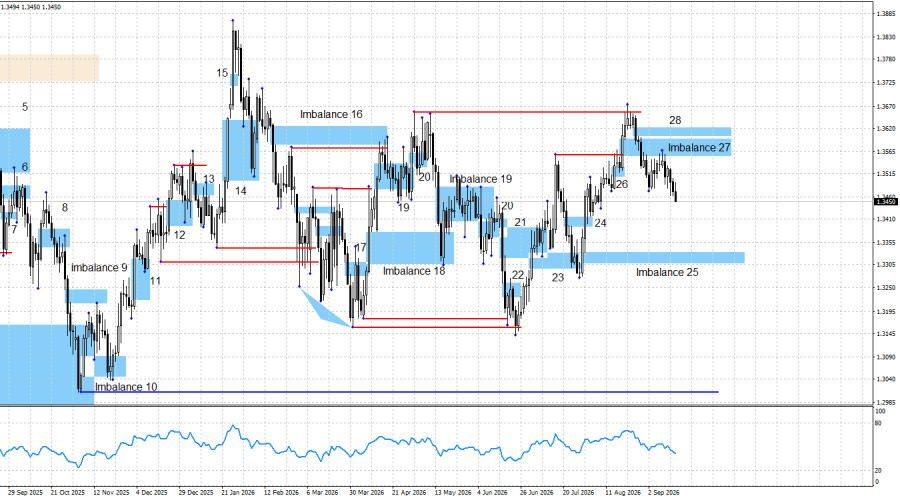
從圖表分析來看,自從市場拿走 5 月高點的流動性之後,走勢在短短幾天內便由多頭轉為空頭。英鎊對看跌不平衡 27 作出了反應,引發報價新一輪的下跌。不平衡 25 可能成為下行目標。英國央行與 Fed 的會議有機會令該貨幣對再度轉漲,但隨著時間一小時、一天天地過去,人們愈來愈難相信這樣的情況會出現。
週三的經濟新聞背景對市場、英鎊或美元都沒有產生影響。英國通膨自年增率 2.9% 升至 3.1%,但對英鎊並未帶來任何正面效果。市場依舊只專注於 Fed、升息、Warsh 的鷹派言論,以及點陣圖當中更高的利率預期。
整體資訊面仍然使我在長期層面上,無法預期美元會有除下跌以外的其他走勢。伊朗與美國之間的戰爭並未改變我對長期走勢的看法。地緣政治的發展讓市場在幾個月內重新記起美元的避險資產地位,但這場衝突最激烈的階段已經過去。FOMC 未來的貨幣政策走向仍舊不明朗,但市場卻只在預期進一步緊縮,這正是空頭情緒較為有利的主要原因。在我看來,美元的任何上漲都只是暫時的,並由短期因素所驅動。我也要指出,GBP/USD 已經在一個區間內盤整整整一年。區間震盪意味著,交易者可以在其範圍內預期幾乎任何方向的波動。到目前為止,市場仍未能有效突破這個區間。
美國與英國的新聞日曆:
9 月 17 日的經濟日曆中共有六項數據與事件,其中我特別關注英國央行會議及其相關內容。這些經濟背景因素可能在整個週四影響市場情緒。
GBP/USD 預測與交易建議:
英鎊的長期格局仍然偏多。不過,近幾週空頭重新掌握了主導權,近期所有看漲形態都被完全否定。5 月 1 日波段高點的流動性掃盤,為這波跌勢拉開了序幕;在反向不平衡 27 內部出現了賣出訊號,而上週在不平衡 27 中又出現了另一個看跌訊號。因此,交易者目前可以繼續持有空頭部位,歐元與英鎊仍有進一步下跌的空間。英鎊當前的目標區間位於 1.3307–1.3333。Fed 與英國央行會議的結果或許能輕易扭轉交易者情緒,轉而偏多,不過當下很難提前預測今天與明天的具體發展。


 联系我们