قادت شركات التكنولوجيا الأمريكية الكبرى موجة الصعود يوم الأربعاء، حيث أضافت أكبر خمس شركات في القطاع ما يقرب من تريليون دولار إلى قيمتها السوقية في جلسة واحدة. ارتفع سهم Amazon
قادت شركات التكنولوجيا الأمريكية الكبرى موجة الصعود يوم الأربعاء، حيث أضافت أكبر خمس شركات في القطاع ما يقرب من تريليون دولار إلى قيمتها السوقية في جلسة واحدة. ارتفع سهم Amazon خلال الجلسة بما يصل إلى 8.3%، وربح سهم Microsoft نحو 7%، وصعد سهم Alphabet بنسبة 5.9%، وتقدم سهم Meta بنسبة 3.6%، بينما ارتفع سهم Apple، التي كانت أكثر تحفّظًا في إنفاقها على تقنيات الذكاء الاصطناعي، بأكثر من 6%. ومن بين مجموعة "Magnificent Seven"، كان كلٌّ من Nvidia وTesla فقط متراجعين. في آسيا، جاءت حركة التداول متباينة؛ إذ تراجع سهم Samsung Electronics وSK Hynix بأكثر من 7%، وهبط مؤشر Kospi الكوري بنسبة 5.5%، وانخفضت عقود Nasdaq 100 الآجلة بنحو 1.1%. في الوقت نفسه، حقق سهما Tencent وAlibaba مكاسب لا تقل عن 6% لكل منهما، وأضاف مؤشر Hang Seng Tech نسبة 5.1%.
ما حرّك الأسواق كان نتائج الانتخابات. فقد تمكن "Democrats" من انتزاع الأغلبية في كلٍّ من مجلس النواب الأمريكي ومجلس الشيوخ، بعد قلب موازين بعض المقاعد في ولايات ساوث كارولاينا وتكساس وكانساس، كما فازوا بالسيطرة على عدد من الهيئات التشريعية للولايات ومناصب الحكّام. كثير من مرشحي "Democrats" خاضوا حملاتهم على أساس خطط لإبطاء بعض تطورات الذكاء الاصطناعي، خصوصاً عمليات إنشاء مراكز البيانات واسعة النطاق. وتُظهر استطلاعات "Exit polls" أن الناخبين يعارضون بقوة إقامة مراكز بيانات جديدة بالقرب من المناطق السكنية، ويتوقّع العديد من المحللين الآن أن يأتي الدفع نحو التنظيم من مستوى الولايات.
فهمت الأسواق ذلك على أنه عامل كابح محتمل للإنفاق الرأسمالي الضخم الذي يضغط على التدفق النقدي الحر. شركات Amazon وAlphabet وMeta تسجّل بالفعل تدفقات نقدية حرة سلبية — إذ يتجاوز الإنفاق الرأسمالي التدفق النقدي التشغيلي — ما يضطرها للجوء إلى أسواق الدين وحقوق الملكية. هذا يُعد خبراً جيداً لصالح Microsoft وAmazon وAlphabet وMeta، وخبراً سيئاً لـ Nvidia، المستفيد الرئيسي من بناء مراكز البيانات، وكذلك لـ Tesla.
كان يوم الأربعاء أفضل يوم للمؤشر منذ 21 سبتمبر. وانقلبت رواية السوق 180 درجة: فلم يعد يُنظر إلى التنظيم بوصفه تهديداً بل آلية لكبح جماح الإنفاق المنفلت.
أسواق النفط والسندات تفاعلت مع التوقعات بإمكانية انحسار الصراع مع إيران. فقد هبط خام "Brent" بأكثر من 8% يوم الأربعاء، وتراجع لليوم الرابع على التوالي، منخفضاً 0.7% أخرى إلى 93.94 دولار للبرميل، بعد أن صرّح زعيم الأغلبية الديمقراطية في مجلس الشيوخ تشاك شومر بإمكانية إنهاء الصراع. كما انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 4.84%، وهو أدنى مستوى منذ 10 سبتمبر، ودون مستوى 5.02% المسجّل قبل قرار "Fed" في 28 أكتوبر، مع قيام الأسواق بتسعير توقعات تفيد بأن الخطط المالية والجمركية ستتعرض للقيود.
في هذا السياق، أرى أن الضغوط على الدولار ستستمر في حين تتراجع العوائد وأسعار النفط، ومن المفترض أن يستفيد الذهب من هذه الديناميكيات نفسها. وصفت Goldman Sachs النتائج بأنها "تسونامي أزرق"، وتتوقع أن يستغل "Democrats" نوافذ الموازنة المقبلة للحد من الصراع مع إيران، والتراجع عن بعض الرسوم الجمركية، وإعادة النظر في تخفيضات الإنفاق الأخيرة. كما يعتقد بعض الخبراء أن إنفاق الذكاء الاصطناعي لن ينهار بالكامل.
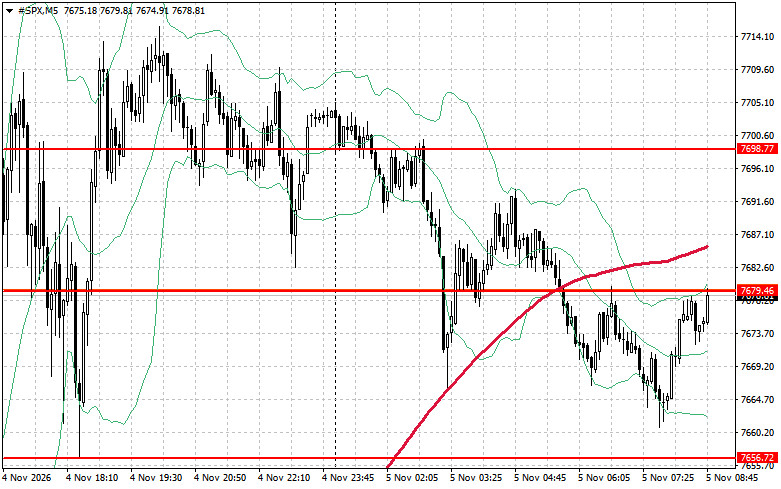
فيما يخص الجوانب الفنية لمؤشر S&P 500، فإن المهمة الفورية للمشترين هي تجاوز مستوى المقاومة عند 7,679 دولارًا. سيشكّل ذلك إشارة على زخم صعودي ويفتح المجال للتحرك نحو 7,698 دولارًا. أما الحفاظ على مستوى 7,718 دولارًا فسيعزز مراكز الثيران بشكل أكبر. وفي حال حدوث حركة هبوطية مع تراجع الشهية للمخاطرة، ينبغي أن يتدخل المشترون بالقرب من مستوى 7,656 دولارًا. أما الكسر دون هذا المستوى فمن المرجح أن يدفع المؤشر نحو 7,633 دولارًا ويفتح الطريق إلى 7,607 دولارات.
روابط سريعة


 وماهو رأيك